Imaginez un instant rentrer chez vous pour découvrir que votre propriété a été occupée illégalement, laissant derrière elle un chaos indescriptible. Selon une étude menée en 2022, environ 20% des propriétaires ayant subi un squat rapportent que l’évacuation des déchets constitue l’une des tâches les plus coûteuses et stressantes à gérer. Pour beaucoup, cette question se pose alors : leur assurance couvre-t-elle ces frais inattendus ? Cette situation, bien que difficile à anticiper, mérite d’être clarifiée pour éviter des surprises désagréables.
Dans cet article, nous allons explorer les différentes facettes de la couverture d’assurance en cas de squat, en mettant en lumière ce que les polices d’assurance typiques peuvent inclure ou exclure. En parcourant ces informations, vous découvrirez quels éléments vérifier dans votre contrat et comment vous prémunir contre de telles éventualités. Que vous soyez actuellement confronté à cette situation ou que vous souhaitiez simplement en savoir plus pour vous protéger à l’avenir, cet article vous fournira des pistes concrètes pour mieux comprendre vos droits et obligations en tant que propriétaire.
Les dommages causés par un squat
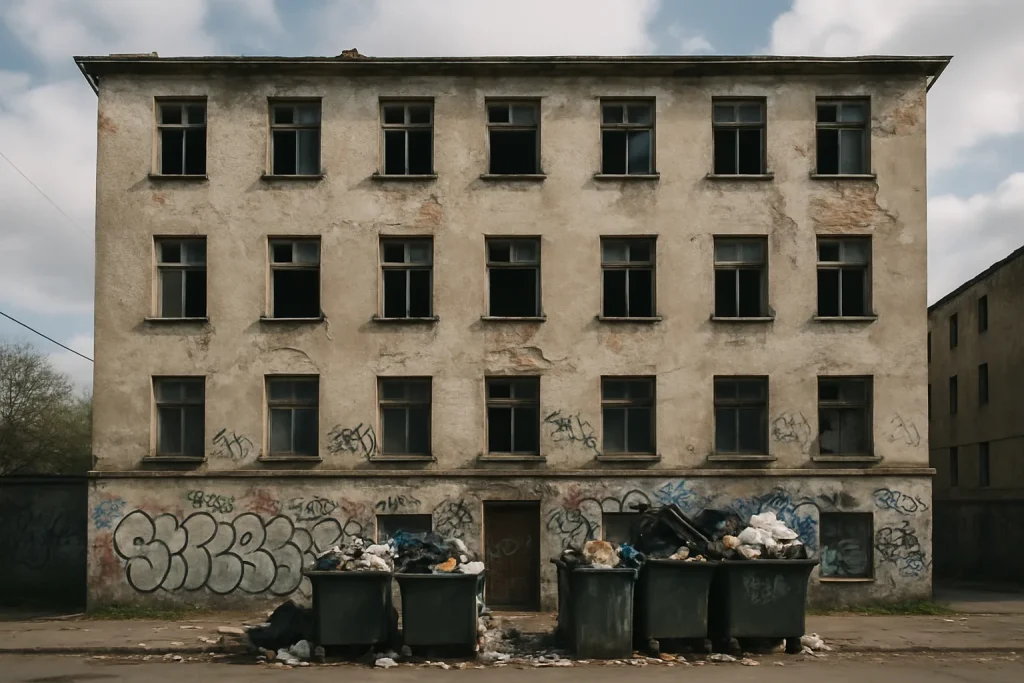
Les squats, souvent synonymes d’occupation illégale d’un logement, peuvent entraîner plusieurs types de dommages matériels et immatériels. Les propriétaires, à leur grand désarroi, découvrent souvent leur bien dans un état déplorable après le départ des squatteurs. Les dégradations physiques sont les plus visibles. Les murs peuvent être tagués ou troués, les fenêtres brisées, et les portes forcées. Il n’est pas rare que les installations électriques soient endommagées, ce qui peut poser des risques de sécurité importants. Dans certains cas, les squatteurs laissent derrière eux des tas de déchets, parfois même des détritus potentiellement dangereux, nécessitant une intervention spécialisée pour leur évacuation.
Dégradations immatérielles et perte de valeur
Outre les dommages matériels, les propriétaires doivent également faire face à des conséquences immatérielles, notamment une perte de valeur de leur bien. L’image et la réputation d’un quartier peuvent être affectées par la présence récurrente de squats, ce qui peut dissuader les locataires potentiels et faire baisser la valeur marchande du bien immobilier. Cette situation est particulièrement problématique dans les zones déjà fragilisées économiquement. Selon l’INSEE, l’impact sur le marché immobilier local peut être significatif et durable. De plus, la perception de l’insécurité liée à ce genre d’événements peut avoir un effet dissuasif sur les investissements dans les zones affectées.
En parallèle, les propriétaires doivent souvent faire face à des frais juridiques et administratifs pour récupérer leur bien. Le processus légal pour expulser des squatteurs est souvent long et coûteux, ajoutant une charge émotionnelle et financière supplémentaire. En France, les procédures d’expulsion peuvent parfois prendre plusieurs mois, voire plus d’une année, selon la complexité du dossier et les recours possibles des squatteurs. Cela peut entraîner une perte de revenus locatifs pour les propriétaires qui comptent souvent sur ces revenus pour couvrir leurs charges et leur emprunt immobilier.
Enfin, la remise en état du logement peut nécessiter des travaux importants. La salubrité du lieu peut être compromise, nécessitant des interventions de désinfection et de décontamination. Cela n’est pas sans rappeler les enjeux liés à la désinfection d’un logement après une succession difficile, où l’assainissement est une priorité pour restaurer un environnement sain et habitable. Dans certains cas, il est même nécessaire de faire appel à des entreprises spécialisées pour gérer l’élimination des déchets et la restauration du bien. Ces interventions, bien que nécessaires, peuvent représenter un coût conséquent que les propriétaires espèrent voir pris en charge par leur assurance habitation. Pour plus de détails sur les démarches administratives et légales, le site Service-public.fr offre une mine d’informations utiles aux propriétaires confrontés à ces situations délicates.
Les assurances habitation et leurs garanties
Face à la problématique des squats, les assurances habitation revêtent une importance cruciale pour les propriétaires cherchant à couvrir les frais d’évacuation des déchets et de réparation. En effet, toutes les assurances ne proposent pas les mêmes niveaux de couverture, et il est essentiel de bien comprendre ce que chaque contrat inclut. Par exemple, certaines compagnies d’assurance proposent des garanties spécifiques pour les dommages causés par les squatteurs, tandis que d’autres peuvent inclure ces risques dans le cadre de garanties plus générales, comme la garantie contre le vandalisme. Il est donc primordial pour les propriétaires de lire attentivement les termes de leur contrat et de considérer les options disponibles lorsqu’ils choisissent leur assurance habitation.
Comparaison des garanties
Les garanties offertes par les différentes assurances habitation varient considérablement, et il est crucial de les comparer pour s’assurer de bénéficier d’une couverture adéquate. Certains contrats incluent une garantie de protection juridique qui peut être particulièrement utile en cas de litige avec des squatteurs ou pour entamer des démarches judiciaires. D’autres incluent des garanties spécifiques pour les frais de nettoyage et de décontamination après l’évacuation d’un squat. Toutefois, ces garanties peuvent souvent être souscrites en option, ce qui implique un coût supplémentaire. Il est intéressant de noter que, selon Service Public, certaines assurances peuvent également prendre en charge les frais de relogement temporaire, ce qui peut être un avantage considérable pour les propriétaires cherchant à réhabiliter leur bien en toute tranquillité.
En outre, certains assureurs offrent des services d’assistance pour aider les propriétaires à gérer la situation après un squat, ce qui peut inclure des conseils juridiques, la gestion des démarches administratives et la coordination avec des professionnels du nettoyage. Ces services peuvent être particulièrement précieux pour les propriétaires qui se retrouvent débordés par les nombreuses démarches à suivre après la découverte d’un squat. Il est donc bénéfique de se renseigner sur la disponibilité de tels services lors de la souscription d’une assurance habitation.
A contrario, il peut exister des exclusions dans certains contrats, notamment lorsque les dommages sont causés par des squatteurs qui se sont installés sans forcer l’entrée du logement. Dans ces cas, les propriétaires peuvent se retrouver sans recours si leur assurance ne couvre pas explicitement ces situations. Ainsi, consulter les détails de la police d’assurance et discuter avec un conseiller peuvent éviter des mauvaises surprises. Enfin, pour ceux qui souhaitent approfondir la question des démarches à suivre après un sinistre, il peut être utile de se référer à des ressources comme la Validation du nettoyage après sinistre par l’expert d’assurance qui abordent les étapes de validation du nettoyage et les interactions avec l’expert d’assurance.
La prise en charge des frais de nettoyage
Les frais de nettoyage après un squat peuvent rapidement devenir un fardeau financier pour les propriétaires. Ces coûts incluent souvent l’élimination des déchets, la désinfection des lieux, et parfois même des réparations plus lourdes. La question de la prise en charge par l’assurance se pose donc légitimement. En général, les contrats d’assurance habitation peuvent couvrir ces frais, mais cela dépend de plusieurs conditions. Tout d’abord, il est essentiel de vérifier si le contrat inclut une garantie vandalisme, qui peut s’étendre aux dégradations causées par un squat. Certaines assurances proposent également des garanties spécifiques pour les logements inoccupés, ce qui peut être pertinent si le bien squatté était vide au moment des faits.
Cependant, la prise en charge n’est pas automatique et varie d’une assurance à l’autre. Une expertise préalable est souvent requise pour évaluer l’ampleur des dégâts et déterminer si ceux-ci entrent dans le cadre des garanties prévues. Il est donc crucial d’agir rapidement après la découverte du squat pour éviter que les dommages ne s’aggravent. De plus, il peut être nécessaire de fournir des preuves tangibles des dégradations, telles que des photos ou des rapports de police. Consulter le contrat d’assurance pour comprendre les modalités précises de déclaration et de prise en charge est une étape indispensable.
Les conditions spécifiques à remplir
Pour que les frais de nettoyage soient pris en charge, les conditions précises fixées par l’assureur doivent être remplies. Par exemple, certains contrats exigent que les squatteurs aient quitté les lieux de manière définie, souvent par voie judiciaire, avant que la prise en charge ne puisse être envisagée. D’autres prévoient une franchise élevée ou limitent le montant remboursé. Il est aussi possible que l’assurance requière une intervention d’experts pour valider les frais de nettoyage, comme évoqué dans l’article sur la validation du nettoyage après sinistre par l’expert d’assurance.
En France, les propriétaires peuvent se référer à la législation en vigueur disponible sur Légifrance pour comprendre leurs droits et obligations en matière d’assurance habitation. Il est également conseillé de se tourner vers des associations de consommateurs qui peuvent fournir des conseils juridiques sur les recours possibles. Face à un refus d’indemnisation, des solutions alternatives, comme le recours à un médiateur d’assurance ou une procédure judiciaire, peuvent être envisagées. Toutefois, ces démarches peuvent être longues et coûteuses, d’où l’importance de bien choisir son assurance et de lire attentivement les termes du contrat avant de souscrire.
En conclusion, bien que l’assurance puisse potentiellement couvrir les frais de nettoyage après un squat, cette prise en charge est soumise à des conditions strictes. Les propriétaires doivent être proactifs et bien informés pour naviguer dans ce processus complexe et parfois frustrant.
Les exclusions possibles dans les contrats
Dans le cadre de l’indemnisation des sinistres liés aux squats, les contrats d’assurance habitation peuvent comporter plusieurs exclusions. L’une des plus courantes concerne la couverture des dommages intentionnels causés par des tiers. En effet, de nombreux assureurs estiment que les dommages résultant d’un squat, tels que la dégradation intentionnelle des biens immobiliers ou mobiliers, ne relèvent pas de leur responsabilité. Cette exclusion repose souvent sur l’idée que ces actes ne sont pas des accidents mais bien des actions délibérées. Pour les propriétaires, cela signifie que les frais de réparation ou de remplacement des biens endommagés peuvent ne pas être pris en charge, à moins d’avoir souscrit à des options spécifiques dans leur contrat.
Exclusions liées à l’occupation illicite
Une autre exclusion notable concerne l’occupation illégale des lieux. Certains contrats d’assurance précisent explicitement qu’une habitation doit être régulièrement entretenue et occupée pour que la couverture soit valable. Dans ce contexte, un bien laissé inoccupé pendant une période prolongée peut ne plus être couvert, ce qui inclut les frais d’évacuation des déchets laissés par des squatteurs. Les assureurs considèrent souvent qu’il incombe au propriétaire de sécuriser son bien pour éviter ce type de situation. Ainsi, en l’absence de mesures de prévention, la prise en charge des dommages associés à un squat peut être refusée.
Les exclusions peuvent également s’étendre aux frais de nettoyage et de désinfection après l’évacuation des squatteurs. Bien que ces coûts puissent être conséquents, certains assureurs estiment qu’ils ne sont pas couverts dans le cadre standard d’une assurance habitation. Dans un cas pratique, un propriétaire a été confronté à une facture de nettoyage s’élevant à plusieurs milliers d’euros après avoir récupéré son bien suite à un squat prolongé. Sa demande de prise en charge a été rejetée sous prétexte que le contrat ne couvrait pas les coûts de remise en état après occupation illicite. Ce type de mésaventure souligne l’importance de bien lire les clauses d’un contrat et, si nécessaire, de souscrire à des garanties supplémentaires.
Pour mieux comprendre les exclusions qui s’appliquent à votre situation spécifique, il peut être utile de consulter les textes législatifs qui régissent les contrats d’assurance habitation en France. Cela permet de se prémunir contre d’éventuelles surprises désagréables en cas de sinistre. De plus, il est parfois possible de négocier des clauses spécifiques avec son assureur afin d’obtenir une couverture plus adaptée aux risques encourus, notamment en ajoutant des garanties contre les actes de vandalisme ou l’occupation illicite. Bien qu’il puisse être coûteux d’étendre sa couverture, cela peut s’avérer être un investissement judicieux pour éviter des dépenses imprévues à l’avenir. En fin de compte, il est essentiel pour les propriétaires de se montrer vigilants et de bien comprendre les termes de leur contrat pour naviguer sereinement dans les méandres de l’assurance post-squat.
Les démarches à suivre pour une réclamation
Lorsqu’un propriétaire découvre que son bien a été occupé illégalement par des squatteurs, il se retrouve souvent face à une situation complexe et stressante. Après avoir évacué les occupants, la question des dégâts laissés derrière eux se pose inévitablement. Pour obtenir une couverture de ces dommages par l’assurance, il est crucial de suivre un processus de réclamation rigoureux et bien documenté.
Premièrement, il est essentiel de documenter l’état du bien dès que possible après l’évacuation des squatteurs. Cela inclut la prise de photos et vidéos détaillées des dégâts, ainsi que la compilation de tout rapport de police ou de constat établissant l’occupation illégale. Cette documentation servira de preuve tangible pour appuyer votre demande auprès de l’assurance. Il est également recommandé de faire appel à un expert indépendant pour évaluer les dommages, ce qui peut renforcer le dossier en fournissant une estimation impartiale et professionnelle des coûts de réparation. Une fois le dossier constitué, la prochaine étape consiste à contacter votre assureur pour signaler le sinistre.
Rédaction et soumission de la réclamation
Après avoir informé votre assureur, il est temps de rédiger une lettre de réclamation. Cette lettre doit inclure une description détaillée des événements, des preuves photographiques et vidéo, une copie du rapport de police, ainsi que l’estimation des coûts fournie par l’expert. Il est important d’être précis et concis dans cette lettre pour éviter toute ambiguïté. Envoyez ensuite cette lettre, de préférence par courrier recommandé avec accusé de réception, pour vous assurer qu’elle parvienne à la bonne personne dans l’entreprise d’assurance.
Il est important de garder à l’esprit que chaque assureur a des délais spécifiques pour déclarer un sinistre, souvent de l’ordre de 5 à 10 jours après la découverte des dommages. Ne pas respecter ces délais peut entraîner un refus de prise en charge. Par conséquent, assurez-vous de bien connaître les conditions de votre contrat d’assurance et de respecter les délais impartis. Vous pouvez consulter plus d’informations sur les obligations et droits liés aux assurances sur le site officiel Service-Public.fr.
Suivi et gestion de votre réclamation
Une fois la réclamation soumise, il est crucial de suivre son évolution régulièrement. Restez en contact avec votre assureur pour vous assurer que votre dossier progresse. Il peut être nécessaire de fournir des informations supplémentaires ou de répondre à des demandes de l’assureur, alors soyez prêt à réagir rapidement. Dans certains cas, un expert mandaté par l’assurance pourrait être envoyé pour inspecter le bien et évaluer les dégâts. Cette visite est déterminante, car l’expert de l’assurance aura le dernier mot sur l’évaluation des dommages et la validation de la réclamation. Vous pouvez en savoir plus sur le rôle de l’expert et le processus de validation via cet article pertinent.
Dans le cas où l’assurance refuse de couvrir les dommages, plusieurs recours sont possibles, allant de la médiation à des actions en justice. Toutefois, ces recours peuvent être longs et coûteux, d’où l’importance de constituer un dossier solide dès le départ et de respecter toutes les étapes du processus de réclamation.
Le rôle des experts en assurance
Lorsqu’un squat est découvert, l’intervention des experts en assurance devient cruciale pour évaluer les dommages occasionnés. Ces professionnels jouent un rôle essentiel dans l’analyse des dégâts matériels et dans l’estimation des coûts liés à l’évacuation des déchets laissés par les squatteurs. Leur mission première est d’établir un rapport détaillé qui servira de base pour déterminer si l’assurance couvre ou non les frais engagés. Ils commencent par une inspection minutieuse du bien pour documenter l’étendue des dommages, qui peuvent inclure des dégradations structurelles, des équipements endommagés ou encore des salissures importantes. La précision de cette évaluation est fondamentale, car elle influence directement le montant de l’indemnisation que l’assuré peut espérer recevoir.
Les critères d’évaluation des dommages
Pour établir une évaluation précise, les experts en assurance prennent en compte plusieurs critères. Parmi ceux-ci, la nature des matériaux endommagés et leur coût de remplacement sont primordiaux. Chaque élément, qu’il s’agisse de portes fracturées ou de fenêtres cassées, est scrupuleusement évalué pour chiffrer le coût total des réparations. Par ailleurs, les experts doivent souvent faire appel à des prestataires spécialisés pour évaluer les coûts de nettoyage et d’évacuation des déchets. Ces frais peuvent varier considérablement en fonction de la quantité de déchets à traiter et de la complexité du nettoyage requis. Un cas concret démontre l’importance de cette évaluation : dans une affaire à Paris, un propriétaire a vu ses demandes de remboursement validées après que l’expert a estimé les frais de nettoyage à plus de 10 000 euros, incluant l’enlèvement de déchets toxiques.
Outre les aspects matériels, l’expert doit également estimer les éventuelles conséquences sanitaires des dégradations pour s’assurer que le nettoyage répond aux normes de sécurité. Par exemple, si des produits chimiques ont été utilisés ou abandonnés, leur élimination nécessite une attention particulière et des procédures spécifiques, souvent coûteuses. Dans ce contexte, les recommandations de l’Agence Régionale de Santé (ARS) peuvent être sollicitées pour garantir que les méthodes employées respectent les standards sanitaires requis.
La communication avec les assurés
L’un des aspects souvent négligés du rôle de l’expert est la communication avec l’assuré. Face à des situations souvent stressantes, comme c’est le cas après un squat, il est crucial que l’expert explique clairement ses démarches et ses conclusions. Cette transparence permet de réduire les tensions et de favoriser une meilleure compréhension des délais et des démarches nécessaires pour obtenir une indemnisation. L’expert doit également guider le propriétaire à travers les complexités du contrat d’assurance, lui indiquant notamment les clauses spécifiques, telles que les exclusions possibles ou les plafonds d’indemnisation. Dans certains cas, cette interaction peut même s’étendre à des conseils pratiques pour planifier un entretien d’immeuble en dehors des horaires des résidents, afin d’assurer une remise en état rapide et efficace du bien touché.
Ainsi, le rôle de l’expert en assurance ne se limite pas à une simple évaluation chiffrée, mais s’étend à un accompagnement global du propriétaire sinistré, facilitant ainsi le retour à la normale après un incident aussi perturbant qu’un squat.
Les recours légaux en cas de refus
Lorsque votre assurance refuse de prendre en charge l’évacuation des déchets après un squat, il est essentiel d’explorer vos options légales pour contester ce refus. Premièrement, il est crucial de relire attentivement votre contrat d’assurance habitation afin de vérifier les termes et conditions concernant la prise en charge des dommages liés aux squats. Parfois, certaines clauses spécifiques peuvent avoir échappé à votre attention lors de la souscription. De plus, chaque contrat peut comporter des exclusions ou des conditions particulières qui limitent la couverture, et il est impératif de comprendre ces nuances avant d’entamer toute procédure. Si vous constatez que le refus de l’assurance est injustifié, vous pouvez entamer un recours amiable en contactant directement votre assureur pour tenter de négocier une prise en charge.
Recours auprès du médiateur des assurances
Dans le cas où la négociation directe avec l’assureur n’aboutirait pas, vous avez la possibilité de saisir le médiateur des assurances. Ce dernier est un acteur neutre et indépendant qui a pour mission de résoudre les litiges entre les assurés et les compagnies d’assurance. Pour saisir le médiateur, vous devez constituer un dossier complet comprenant toutes les pièces justificatives telles que le contrat d’assurance, les échanges de correspondance avec l’assureur, et toute preuve des dommages causés par le squat. Le médiateur étudiera votre dossier et rendra un avis qui, bien que non contraignant, peut inciter l’assureur à revoir sa position. Cette démarche est gratuite et permet souvent de trouver une solution à l’amiable sans passer par une procédure judiciaire.
Si le médiateur ne parvient pas à résoudre le litige, vous pouvez envisager d’engager une procédure judiciaire. Avant de vous lancer, il est conseillé de consulter un avocat spécialisé en droit des assurances. Ce dernier pourra vous guider dans les démarches légales et vous informer sur les chances de succès de votre recours en justice. Selon l’article L.112-2 du Code des assurances, les assureurs sont tenus de respecter les engagements prévus dans le contrat, et un avocat pourra vous aider à faire valoir vos droits devant un tribunal.
En parallèle, il est également possible de solliciter des aides auprès des organismes publics ou des associations de défense des consommateurs. Ces entités peuvent vous apporter un soutien précieux, que ce soit en termes d’information ou d’accompagnement dans votre démarche. Enfin, n’oubliez pas que le recours à des services professionnels pour le nettoyage et l’évacuation des déchets peut parfois être facturé à l’occupant précédent si la situation le permet. En somme, bien que le parcours soit semé d’embûches, plusieurs voies légales s’offrent à vous pour contester un refus d’assurance et obtenir justice.
Les alternatives de financement des nettoyages
Lorsque l’assurance ne couvre pas les frais de nettoyage après un squat, les propriétaires se retrouvent souvent dans une situation délicate, devant assumer des coûts parfois très élevés. Face à cette réalité, il est essentiel d’explorer d’autres solutions de financement qui peuvent alléger ce fardeau financier. Une des premières alternatives consiste à solliciter des aides locales ou nationales. Certaines collectivités territoriales, soucieuses de préserver la salubrité et la sécurité de leurs quartiers, proposent des subventions ou des prêts à taux réduits pour les propriétaires confrontés à ce type de problèmes. Les détails et les conditions d’éligibilité de ces aides peuvent généralement être trouvés sur les sites officiels des mairies ou des conseils départementaux.
Le recours aux prêts personnels
Dans le cas où les aides publiques ne suffisent pas, le recours à un prêt personnel peut être envisagé. Ce type de prêt, proposé par la plupart des établissements bancaires, permet de financer rapidement les travaux de nettoyage et de remise en état d’un bien. Les taux d’intérêt varient en fonction des banques et des profils emprunteurs, mais ils restent généralement plus intéressants que les découverts bancaires. Avant de s’engager, il est recommandé de comparer les offres via des comparateurs en ligne ou en consultant directement les conseillers bancaires. Les propriétaires doivent également être vigilants quant aux conditions de remboursement pour éviter tout surendettement. Selon l’INSEE, le montant moyen des prêts personnels en France avoisine les 10 000 euros, ce qui peut largement couvrir une partie ou la totalité des frais de nettoyage selon l’état du logement.
Partenariats et crowdfunding
D’autres options, plus innovantes, incluent le crowdfunding ou le financement participatif. Cette solution, bien que non conventionnelle, permet de lever des fonds auprès de particuliers sensibles à la cause des propriétaires en difficulté. Les plateformes de crowdfunding telles que KissKissBankBank ou Ulule offrent des moyens sécurisés pour lancer une campagne et recueillir des dons. Les propriétaires doivent toutefois préparer un dossier solide et attractif pour convaincre les contributeurs potentiels. Par ailleurs, établir des partenariats avec des entreprises de nettoyage peut également s’avérer bénéfique. Certaines sociétés proposent des réductions voire des prestations gratuites en échange de publicité ou d’une promesse de contrat à long terme. Il est donc pertinent d’explorer ces pistes et de discuter directement avec les entreprises pour négocier des conditions avantageuses.
Assistance par des associations
Enfin, l’aide d’associations spécialisées dans l’accompagnement des victimes d’occupation illégale peut être précieuse. Ces organisations, souvent méconnues, offrent un soutien moral et parfois financier aux propriétaires touchés. Elles peuvent également fournir des conseils juridiques et administratifs précieux pour naviguer dans les démarches complexes associées à la restauration d’un bien endommagé. Ces associations collaborent parfois avec des structures gouvernementales ou des ONG, ce qui peut ouvrir la porte à des financements ou des subventions supplémentaires. Pour plus d’informations sur les droits et démarches administratives, consulter le site du Service Public peut être une étape utile pour identifier les ressources disponibles et les prochaines étapes à suivre.
L’importance de bien choisir son assurance
Lorsqu’on est propriétaire, il est crucial de se prémunir contre les risques de squat en optant pour une assurance habitation adéquate. En effet, tous les contrats ne couvrent pas nécessairement les dommages liés à une occupation illégale. Les conséquences d’un squat peuvent être désastreuses, allant de la détérioration des biens à l’accumulation de déchets nécessitant un nettoyage coûteux. Ainsi, pour choisir une assurance qui vous protège efficacement, il est essentiel de prêter attention à certains critères spécifiques. Tout d’abord, il est conseillé de vérifier si le contrat inclut une garantie contre les dégradations immobilières et une couverture pour le nettoyage et l’évacuation des déchets après une occupation abusive. Ces garanties ne sont pas toujours présentes dans les contrats standards et peuvent nécessiter une souscription supplémentaire.
Choisir le bon assureur peut faire une différence significative en cas de sinistre. De nombreux propriétaires partagent l’expérience d’avoir découvert trop tard que leur assurance ne couvrait pas certains aspects des dommages causés par des squatters. Par ailleurs, il est judicieux de comparer les différentes offres du marché afin de sélectionner celle qui propose le meilleur rapport qualité-prix. Ne vous fiez pas uniquement aux primes d’assurance les moins chères, car celles-ci peuvent cacher des limites importantes en termes de garanties. Pour cela, n’hésitez pas à lire attentivement les conditions générales et particulières du contrat. Une autre astuce consiste à demander des avis d’autres propriétaires ou à consulter des forums spécialisés pour obtenir des retours d’expérience concrets.
Éléments à considérer dans le choix de l’assurance
Lors de la sélection, plusieurs éléments doivent être pris en compte pour vous assurer que votre contrat d’assurance est à la hauteur des besoins potentiels en cas de squat. Voici quelques points clés à vérifier :
- Les garanties incluses : Assurez-vous que l’assurance couvre les frais de réparation des dommages matériels ainsi que le nettoyage et l’évacuation des déchets.
- La franchise : Vérifiez le montant restant à votre charge en cas de sinistre. Une franchise élevée peut réduire l’intérêt de la couverture.
- Les exclusions : Prenez connaissance des exclusions fréquentes dans les contrats, qui pourraient limiter la couverture des risques liés à un squat.
- Les délais de prise en charge : Certains contrats prévoient des délais avant que vous ne puissiez bénéficier de la couverture, ce qui pourrait être problématique en cas d’urgence.
Enfin, il est sage de se renseigner sur les aspects légaux liés aux squats et aux assurances. Le site officiel du service public offre des informations détaillées sur les droits des propriétaires et les obligations des assureurs. Comprendre vos droits et responsabilités vous aidera à mieux naviguer dans les situations complexes qui peuvent survenir suite à une occupation illégale de votre bien. En fin de compte, une assurance bien choisie peut vous apporter non seulement une protection financière, mais aussi une tranquillité d’esprit appréciable face aux imprévus.
Prévenir les risques de squat
La prévention des risques de squat nécessite une approche proactive et des stratégies bien définies pour protéger vos biens immobiliers. L’occupation illégale est une situation délicate qui peut entraîner des dommages matériels et psychologiques considérables. Pour réduire ces risques, il est essentiel d’adopter des mesures de sécurité efficaces, de maintenir une présence régulière sur place et de rester informé des meilleures pratiques pour dissuader les squatteurs. Tout d’abord, renforcer la sécurité physique de votre propriété est crucial. L’installation de serrures de haute sécurité, de portes renforcées et de systèmes d’alarme peut considérablement réduire les risques d’intrusion. En outre, le recours à des caméras de surveillance, tant à l’intérieur qu’à l’extérieur de votre bien, constitue un moyen efficace de décourager les squatteurs potentiels en augmentant la probabilité d’être identifiés et poursuivis en justice.
Maintenir une occupation régulière
Un autre facteur clé pour prévenir le squat est de s’assurer que le bien ne semble jamais abandonné. Un logement qui paraît inoccupé est une cible facile pour les squatteurs. Assurez-vous que votre propriété soit régulièrement visitée. Si vous ne pouvez pas vous y rendre souvent, envisagez de faire appel à un voisin de confiance ou à un concierge pour vérifier votre bien à intervalles réguliers. De plus, l’entretien du jardin, la collecte du courrier et la gestion des déchets sont des aspects qui peuvent donner l’impression d’une présence constante, ce qui dissuade les intrusions. Il est également possible de louer votre bien à court terme via des plateformes spécialisées si vous ne l’utilisez pas fréquemment, minimisant ainsi les périodes d’inoccupation.
La connaissance des lois et des règlements locaux concernant les squats est également un atout majeur pour les propriétaires. En France, la législation sur le squat est un sujet complexe, mais il est crucial de savoir comment les lois peuvent vous protéger en cas d’occupation illégale. Le site service-public.fr fournit des informations détaillées sur les droits des propriétaires et les procédures à suivre en cas de squat. Connaître ces aspects légaux vous permet de réagir rapidement et efficacement, limitant ainsi les conséquences d’une occupation illégale. En plus des mesures préventives, il est important de rester en contact avec les services locaux et les autorités qui peuvent fournir un soutien et des conseils supplémentaires. L’établissement de relations positives avec les voisins peut également être bénéfique : ils peuvent signaler toute activité suspecte autour de votre propriété.
Enfin, envisagez de souscrire à une assurance spécialisée qui couvre spécifiquement les risques liés aux squats. Bien que cela ne soit pas toujours inclus dans les polices d’assurance habitation standard, certaines compagnies proposent des garanties supplémentaires pour couvrir les frais juridiques et de nettoyage associés à une occupation illégale. Pour plus d’informations sur la prise en charge des frais de nettoyage, consultez notre article sur la facturation du nettoyage post-expulsion. Ainsi, une combinaison de mesures de sécurité, de vigilance active et de préparation légale peut grandement réduire les risques d’un squat et protéger vos biens de manière efficace.
Options de couverture d’assurance pour les déchets post-squat
| Type de garantie | Conditions | Exclusions | Démarches |
|---|---|---|---|
| Garantie multirisque habitation | Couvre souvent les dommages causés par un squat | Ne couvre pas toujours les frais de nettoyage | Contacter votre assureur pour déclarer le sinistre |
| Protection juridique | Peut inclure l’aide à la gestion des litiges | Exclut les frais de remise en état | Vérifier les clauses spécifiques dans votre contrat |
| Garantie dégradations immobilières | Applicable si souscrite en option | Souvent exclut les déchets et gravats | Envoyer un constat avec photos à l’assureur |
| Assurance propriétaire non occupant | Peut couvrir certains dommages | Exclut généralement l’évacuation des déchets | Fournir un devis de remise en état à l’assureur |
Questions fréquentes
Combien coûte l’évacuation des déchets après un squat ?
Le coût de l’évacuation des déchets après un squat varie selon la quantité de déchets, l’accessibilité du lieu et la région. En moyenne, il peut se situer entre 500 et 1500 euros. Obtenir des devis de plusieurs entreprises de nettoyage spécialisées est recommandé pour un budget précis.
Quand contacter son assurance après un squat ?
Il est conseillé de contacter son assurance dès que possible après avoir constaté les dégâts causés par un squat. Déclarer le sinistre rapidement permet de respecter les délais de notification imposés par les contrats d’assurance et d’entamer le processus de prise en charge.
Qui peut aider pour l’évacuation des déchets post-squat ?
Pour l’évacuation des déchets après un squat, vous pouvez faire appel à des entreprises spécialisées dans le nettoyage après sinistre. Certaines collectivités locales offrent aussi des services d’aide au nettoyage. Enfin, des associations d’aide aux victimes peuvent fournir un soutien logistique.
Quelles sont les garanties typiques d’une assurance habitation ?
Les garanties typiques d’une assurance habitation incluent la protection contre les incendies, les dégâts des eaux, le vol et le vandalisme. Certaines polices couvrent également la responsabilité civile et les dommages causés par des événements climatiques, mais les frais de nettoyage après squat ne sont pas toujours couverts.
Comment prouver les dommages causés par un squat ?
Pour prouver les dommages causés par un squat, il est essentiel de prendre des photos détaillées des dégâts, de conserver tous les reçus liés aux réparations et de solliciter un constat d’huissier si possible. Ces éléments renforceront votre dossier lors de la déclaration à l’assurance.
Que faire si l’assurance refuse de couvrir les dégâts ?
Si l’assurance refuse de couvrir les dégâts, vérifiez d’abord votre contrat pour comprendre les exclusions possibles. En cas de désaccord, vous pouvez contester la décision par écrit. Si nécessaire, sollicitez l’aide d’un médiateur d’assurance ou envisagez une action en justice pour obtenir un dédommagement.